
Le système de santé américain est presque exclusivement privatisé. Comprendre son vocabulaire et ses mécanismes est la première étape pour réussir son expatriation.
Mutuelle santé Mexique : tout savoir pour bien se couvrir
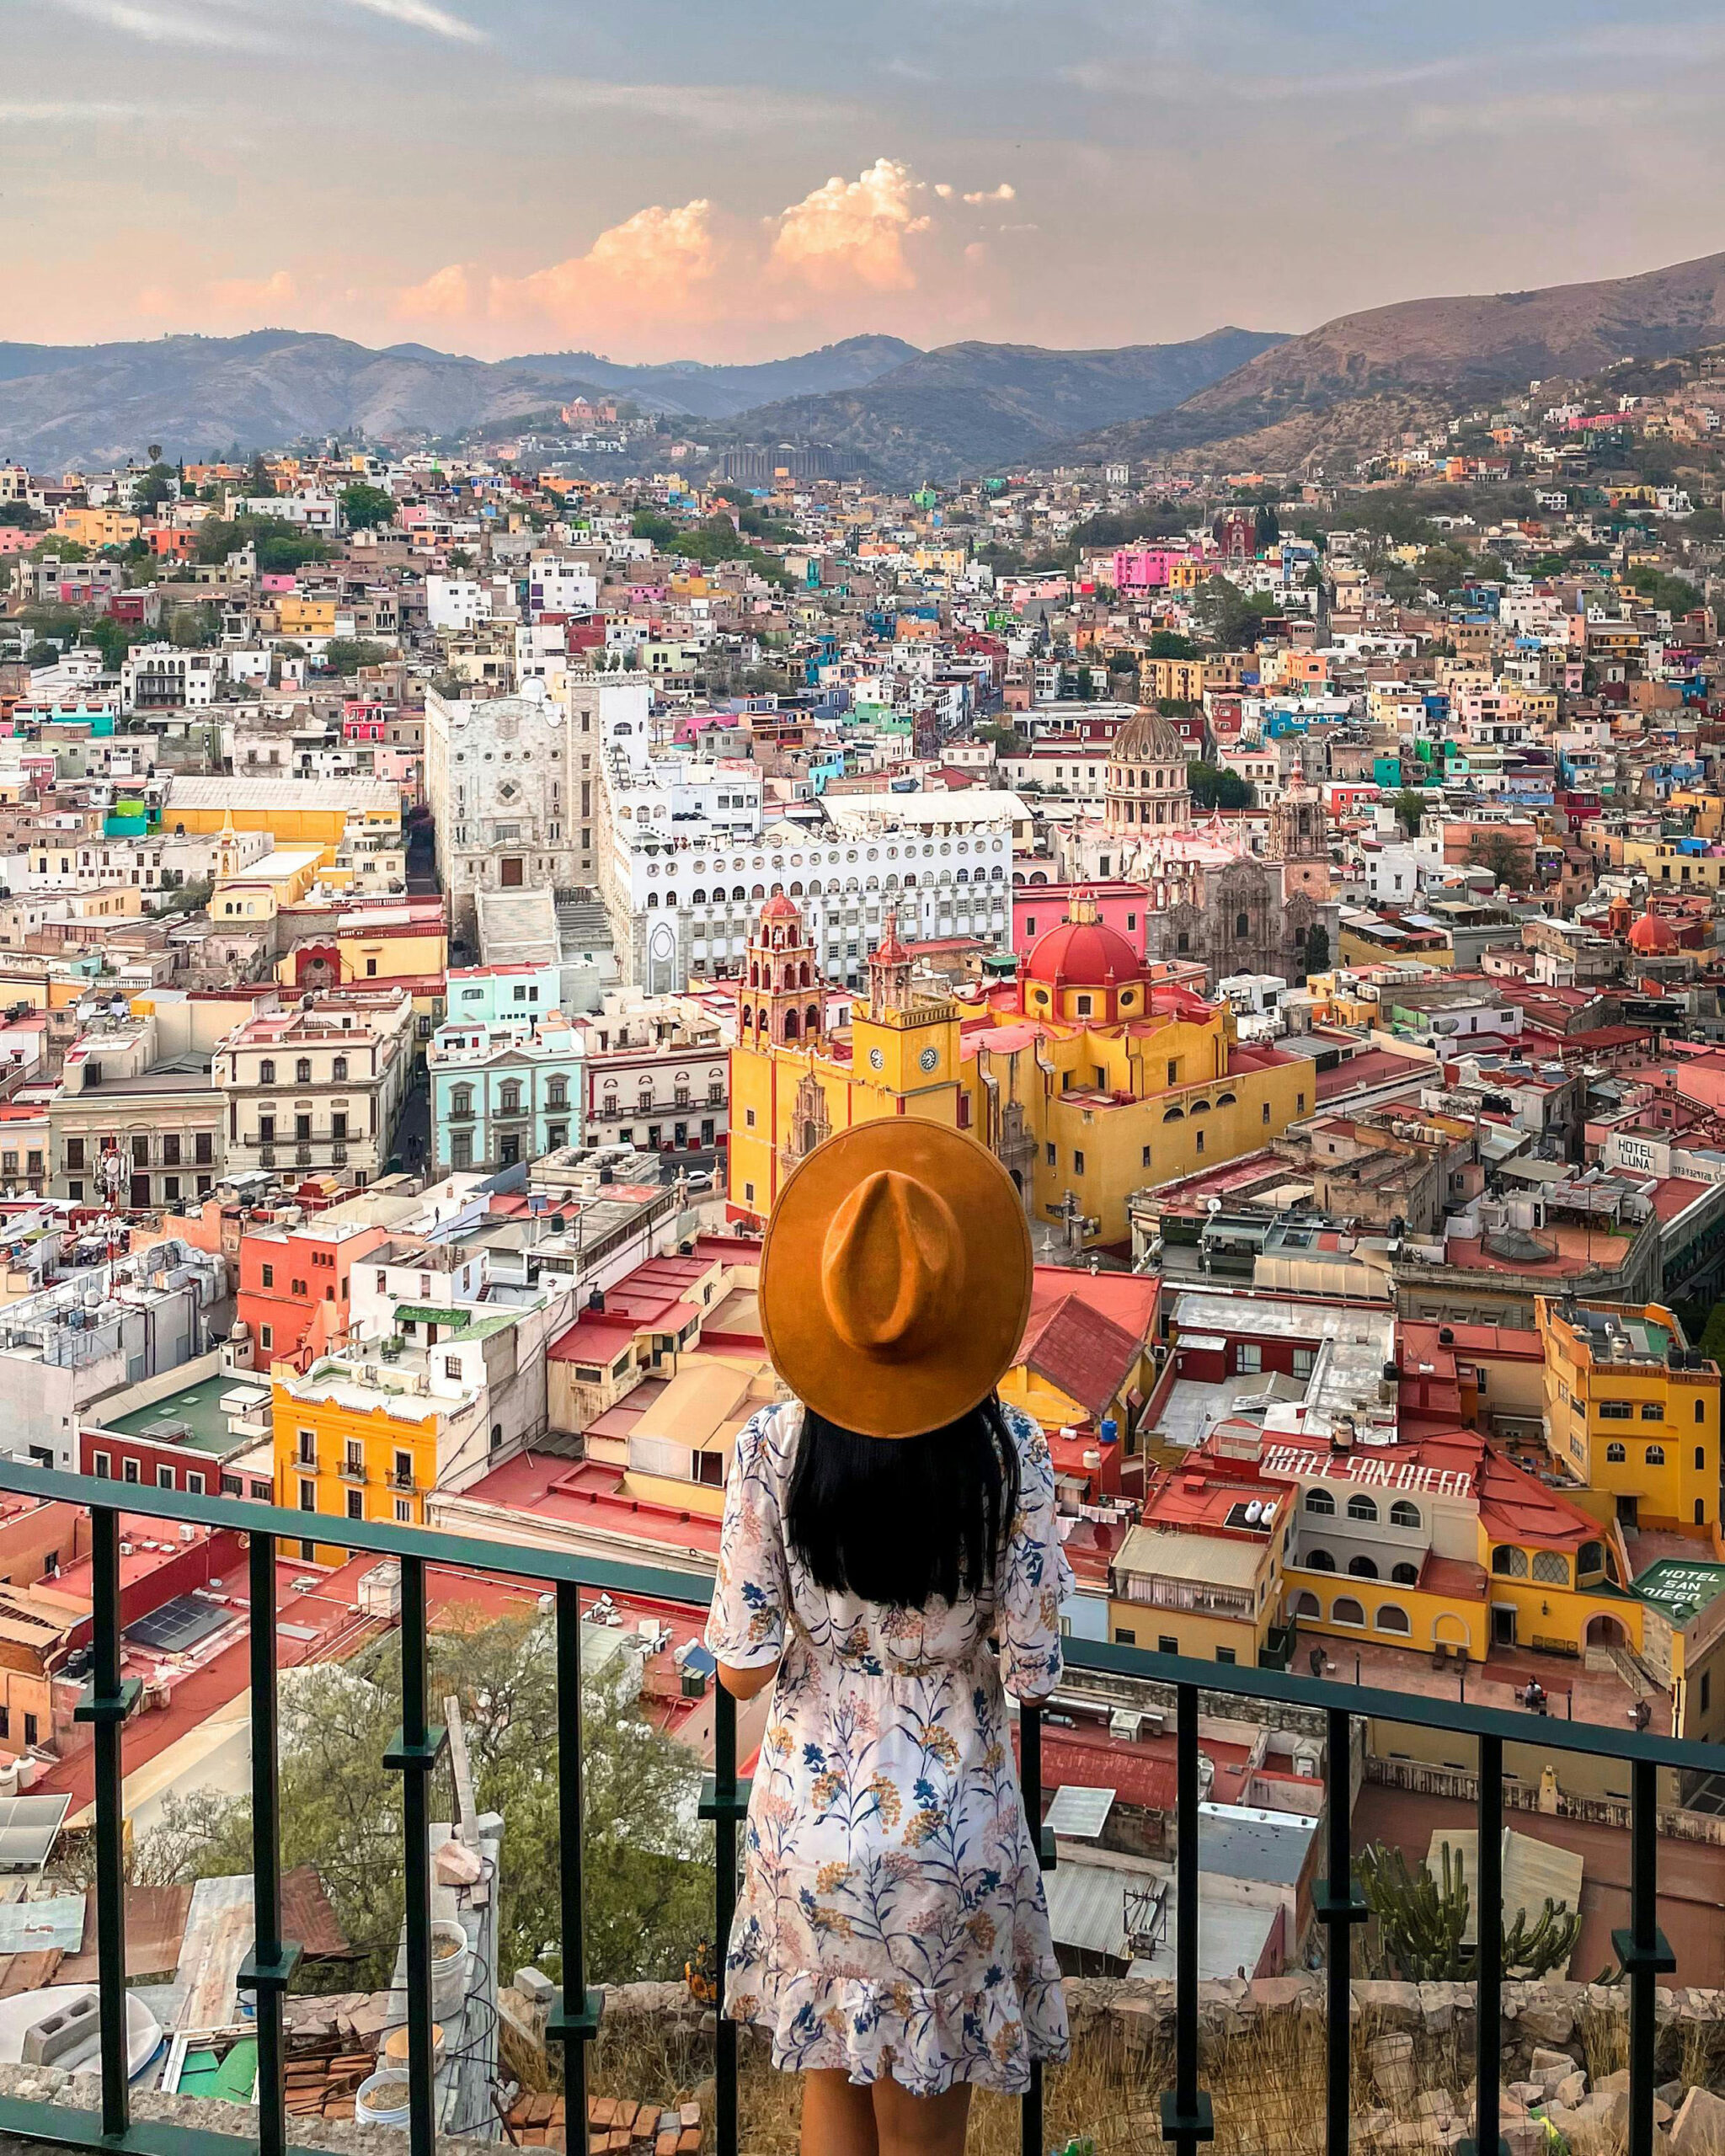
Le système mexicain est caractérisé par un système à deux vitesses très marqué : un secteur public saturé et un secteur privé d’excellence, principalement situé dans les grandes villes ou les zones touristiques.
Le système de santé public (IMSS et INSABI) : accessible mais limité
En tant que résident (avec un permis de travail ou de résidence), vous pouvez vous affilier à l’IMSS (Instituto Mexicano del Seguro Social), qui gère les hôpitaux et cliniques publics. Les cotisations sont prélevées sur le salaire ou peuvent être versées volontairement par les indépendants. Toutefois, bien que gratuit à l’usage, ce système souffre d’un manque criant de moyens. Les délais pour obtenir un rendez-vous ou une opération peuvent être critiques, les infrastructures sont vieillissantes et la barrière de la langue est forte, le personnel parlant rarement anglais ou français.
Le secteur privé : un standard nord-américain
Pour leur santé, l’écrasante majorité des expatriés et des nomades digitaux se tourne vers les hôpitaux privés (Hospitales Privados). La qualité des soins y est équivalente à celle des États-Unis. On y trouve des équipements de dernière génération et un service client irréprochable. En contrepartie, la facture peut très vite grimper, particulièrement en cas d’hospitalisation d’urgence ou d’intervention chirurgicale.
Les solutions d’assurance selon votre profil d’expatrié
Si vous êtes un expatrié en contrat local ou un résident permanent, dépendre de l’IMSS est une prise de risque face aux urgences. Souscrire à une assurance santé internationale au 1er euro est le choix le plus stratégique. Elle prendra en charge les frais réels dans les meilleures cliniques de Mexico, Monterrey ou de la Riviera Maya, vous garantissant un accès immédiat aux soins.
Pour les digital nomads et les travailleurs indépendants, qui résident souvent temporairement au Mexique, l’assurance internationale est tout simplement obligatoire pour pallier l’absence de droits au système public. Elle offre une flexibilité totale et inclut souvent le rapatriement sanitaire, une garantie cruciale en Amérique latine.
Enfin, pour les retraités français, qui s’installent nombreux au Mexique pour son climat, l’adhésion à la CFE (Caisse des Français de l’Étranger) est possible. Cependant, la CFE remboursant sur la base des tarifs français, le reste à charge après un passage dans un hôpital privé mexicain peut être important. Il est donc fondamental de coupler la CFE à une mutuelle complémentaire.
Précisez également si l’affiliation locale est automatique, facultative ou impossible selon le visa et le statut professionnel.

Attention à la pratique de la caution dans les cliniques privées ! Au Mexique, il est très fréquent qu’un hôpital privé refuse de vous admettre (même en cas d’urgence) si vous ne présentez pas une carte de crédit avec un plafond élevé ou une preuve formelle de prise en charge par une assurance. Une assurance internationale solide permet d’activer une garantie de paiement direct (Direct Billing), évitant ainsi d’avoir à bloquer vos propres fonds avant de recevoir des soins.